找回密码
 立即注册
查看: 384|回复: 2

中英科技:上半年营业收入同比增长48.7%,收购英中电气打造第二增长曲线 ...

[复制链接]

44

主题

35

回帖

234

积分

中级会员

积分
234
发表于 2026-8-26 15:56:21 | 显示全部楼层 |阅读模式
K
线图

特色数据
资金流向
公告
个股日历
核心题材

xt9OurndLsuqlSry.jpg
yE0AQ0a5a9sRQR2q.jpg

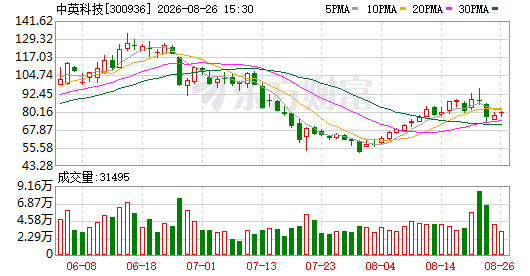
最新价:79.48
涨跌额:1.67
涨跌幅:2.15%
成交量:3.15万手
成交额:2.47亿
换手率:6.61%
市盈率:-836.34
总市值:59.8亿

查询该股行情  实时资金流向  深度数据揭秘  进入中英科技吧  中英科技资金流
相关股票

  • 沪电股份(119.22 4.31%)
  • 生益电子(106.45 3.35%)
  • 泰晶科技(38.81 2.94%)
  • 协和电子(29 2.36%)

相关板块

  • 机构重仓(0.25%)
  • 融资融券(0.25%)
  • 江苏板块(0.19%)
  • 智能驾驶(0.17%)


  专业金融数据,下一代智能终端
  8月23日晚间,中英科技(300936)披露2026年半年度报告。2026年上半年,公司实现营业收入为1.45亿元,同比增长48.7%;归母净利润虽仍亏损357万元,但相较于去年同期795万元的亏损额已显著收窄。
  在主营业务稳步回暖的背景下,中英科技于8月20日同步披露了重大资产购买暨关联交易报告书(草案),拟以现金方式溢价收购英中电气51%股权。业界认为,这一“业绩修复+外延并购”的组合拳,标志着公司正加速从单一通信材料供应商向“通信+智能电网”双轮驱动的战略平台转型。
  业绩企稳回升,核心产品获市场认可
  当前,随着5G网络建设及“十五五”数字中国建设的稳步推进,通信基础设施的升级换代正持续为高频覆铜板行业注入强劲动能。工信部数据显示,截至 2025 年底,全国移动电话基站总数达1,287万个,比上年末净增22.7万个。其中,5G基站为483.8万个,比上年末净增58.8万个。5G 基站占移动电话基站总数达37.6%,占比较上年末提升4个百分点。5G基站的持续部署、高频通信场景的多元化,将带动高频PCB及高频覆铜板需求的稳步增长。
  在此背景下,作为聚焦通信材料及半导体封装材料领域的专精特新企业,中英科技的主营业务在2026年上半年展现出明显的复苏态势。
  报告期内,中英科技的核心产品高频覆铜板产品已成功通过多项国际及国内标准的认证,并已被纳入国内外知名通信设备制造商的采购清单,为公司主营业务的规模扩张奠定了坚实的市场基础;已有的VC散热片产品被用于量产手机中,其性能获得了客户的肯定;引线框架产品亦已进入国内外多家封测企业的采购清单,并被应用于多种芯片的封装过程中。
  与此同时,期内公司持续对精密蚀刻项目加大投入,丰富产品序列。公司表示,随着公司募投项目的投产及新产品的研发完成,公司将向移动通信之外的领域释放更多产能,增加公司产品和客户的多样性,强化公司的业务拓展及可持续发展能力。
  “尽管归母净利润仍处于小额亏损状态,但同比去年同期已大幅减亏,且营收端的大幅反弹验证了公司核心产品在下游市场的竞争力,为后续的战略扩张奠定了基本盘。”业内人士表示。
  战略收购英中电气,打造第二增长曲线
  在主业回暖的同时,中英科技正通过并购重组积极寻找第二增长曲线。根据公告,公司拟以5.60亿元现金收购常州市英中电气有限公司51%股权。本次交易不涉及发行股份,不存在导致上市公司实际控制权变动的情形。
  英中电气主营输变电设备用绝缘材料及其成型制品,是国内少数具备全电压等级(交流110kV至1000kV、直流±200kV至±800kV)配套能力的绝缘材料制造商,产品广泛应用于特高压传输设备。
  此次收购虽构成关联交易,但标的公司业绩表现亮眼:2025年度营业收入和归母净利润分别达3.85亿元、1.12亿元,较2024年同期均有明显增长;且交易对方承诺2026至2028年累计实现净利润不低于3.6亿元。这意味着若此次并购顺利完成,将显著增厚公司未来业绩。
  公司也在公告中指出,英中电气具有良好盈利能力及经营前景,本次交易有利于增厚上市公司收入和利润,提升上市公司持续盈利能力,打造新的盈利增长点,促进上市公司可持续发展。
  从战略布局来看,中英科技此次收购并非盲目扩张,而是基于电力设备产业链的深度战略协同。资料显示,标的公司的绝缘材料主要应用于变压器等电力设备,是特高压传输设备的核心材料;而上市公司自身布局的储能业务(储能直流侧部分设备的集成服务)则应用于储能电站,在智能电网中发挥“稳定器”作用。
  通过此次并购,中英科技有望成功打通智能电网的“输配端”与“储能端”,形成从特高压传输到储能调节的完整产品矩阵。此外,英中电气下游客户覆盖特变电工、保变电气、西门子能源等头部电气设备企业,中英科技可借此实现优质客户资源的高效复用,快速切入高壁垒的特高压与新能源赛道。
  “中英科技2026年上半年的营收高增与亏损收窄,证明了其在通信材料基本盘上的韧性;而拟收购英中电气,则是公司应对行业周期、优化资产质量的破局之举”。在“通信+智能电网”的双轮驱动战略下,若并购后的业务协同与业绩承诺顺利兑现,中英科技有望迎来新一轮的价值重估。
  全新妙想投研助理,立即体验
(文章来源:证券时报网)
                                                         ZSD60wwx04k86xDs.jpg 暗盘资金榜已更新!这些个股/板块可以关注>

45

主题

29

回帖

251

积分

中级会员

积分
251
发表于 2026-8-26 15:58:58 | 显示全部楼层
抬走,没啥业绩讲故事

62

主题

25

回帖

260

积分

中级会员

积分
260
发表于 2026-8-26 16:02:15 | 显示全部楼层
意思是相比去年减亏了,没去年亏的多
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则


本站在美国注册运营,受美国联邦及注册地所在州法律管辖,站内内容与服务仅依照美国法律法规发布。访客访问前须自行核查本站内容、服务是否符合自身所在地法律法规;若访客属地法规禁止访问本站相关内容及服务,请立即退出本站,本站不对该类用户提供任何服务。站内信息仅供参考,不构成专业建议;第三方内容依美国 CDA230 条款由发布方自行担责。因使用本站产生纠纷,仅限美国注册地管辖法院依据当地法律裁决,访客自行承担跨境访问带来的全部合规风险。本站有权随时修订本声明、限制相关访问权限。
This website is operated in the United States under U.S. federal and relevant state laws. All contents and services are released in compliance with U.S. laws only. Visitors shall independently verify compliance with local laws of their jurisdiction before access. If local laws prohibit accessing any part of this site, please exit immediately; no services will be provided to such visitors. All information is for reference only, not professional advice; third-party content is the sole responsibility of its publisher pursuant to CDA Section 230. Any disputes shall be exclusively governed by courts in the U.S. state of operation under applicable U.S. laws. Visitors assume all legal risks for cross-border access. We reserve the right to revise this statement and restrict access at any time.
Archiver|手机版|小黑屋|英国留学论坛(华留网)

快速回复 返回顶部 返回列表