找回密码
 立即注册
查看: 510|回复: 0

量化紧缩巨亏反噬财政空间!英国央行拟紧急叫停长期国债抛售 ...

[复制链接]

49

主题

37

回帖

285

积分

中级会员

积分
285
发表于 1 小时前 | 显示全部楼层 |阅读模式
XyM7zBUMMvU647Zc.jpg         
                                热点栏目                                自选股    数据中心    行情中心    资金流向    模拟交易            
            客户端        

                                          文章来源:金十数据
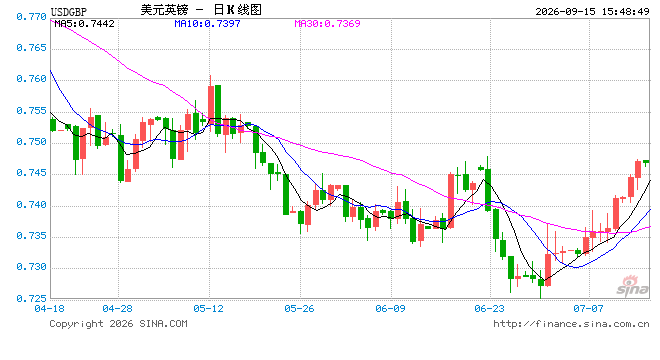
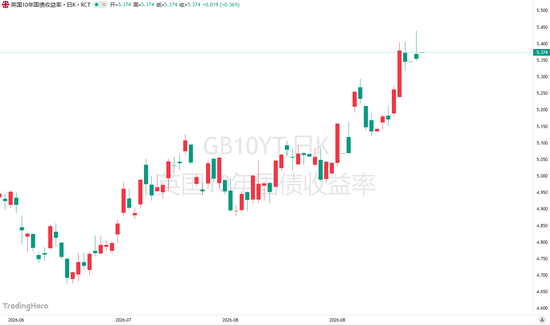
  英国借贷成本在上周飙升至逾四分之一个世纪以来的最高水平。出于对通胀加剧与政府债务不可持续的极度担忧,英国央行正计划对其印钞及缩表计划进行实质性重构。
A8FtbflbLLntlL06.jpg
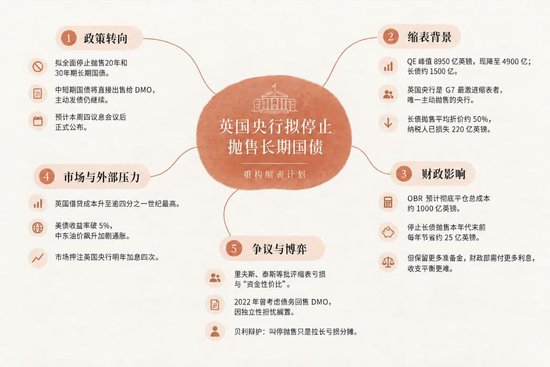
  央行官员已与英国财政部及代表政府发债的债务管理办公室(DMO)敲定了新方案。该方案的核心是全面停止抛售期限为20年和30年的长期国债。目前央行与财政部均对该计划拒绝置评。
  预计本周四,英国央行将在议息会议结束后正式对外公布这一决定。多位消息人士均强调,尽管新方案经过多方协商,但最终的拍板权仍完全掌握在央行手中。
KY6w77eZ7Wjc5v89.jpg
  自2009年起,英国央行为在金融危机和新冠封锁期间稳定经济,通过量化宽松政策囤积了高达8950亿英镑(1.3476, -0.0025, -0.19%)的债券。随着政策逆转,这一投资组合目前已大幅降至4900亿英镑。
  在这批存量资产中,期限超过20年的长期国债规模约为1500亿英镑。英国央行是目前七国集团中缩表步伐最激进的机构,更是唯一一家在债券到期前主动向市场抛售的主要央行。
  由于大举购债时正值价格高位,如今在低位大举抛售直接导致了纳税人的巨额账面损失。据德意志银行分析师测算,央行在实施量化紧缩时抛售长债的平均折价率高达50%左右。
  经济学界的共识是,自2022年以来,长期债务的快速抛售已让英国纳税人损失了220亿英镑。英国预算责任办公室(OBR)更是预计,未来五年彻底平仓该组合的总成本将约达1000亿英镑。
  针对这种极其消耗资金的操作,前财政大臣里夫斯此前已公开发声,呼吁必须重新审视国债抛售的“资金性价比”。改革党副党魁泰斯则在周一进一步加大了抨击力度。
  泰斯直言不讳地指出:“我们不应该实施量化紧缩,我们不应该为印出来的钱自愿支付利息。”
  债务承接机制重塑与财政博弈
  根据最新曝光的计划,英国央行的主动发债仍将持续。投资者普遍预测明年的抛售规模将达到200亿英镑,但其中将完全剥离导致巨幅亏损的长期债务。
  在停止直接向投资者倾销长债的同时,央行将把手中的中短期国债直接出售给财政部下属的DMO,以协助其平滑额外的宏观债务供给压力。
  实际上,英国央行官员早在2022年就曾考虑过效仿新西兰,将债务直接回售给DMO。但因内部极度担忧此举会破坏货币政策独立性,该方案当时遭到无奈搁置。
  政策层面的紧急刹车将带来立竿见影的减损效果。与维持现有抛售力度相比,停止长债抛售预计将在本年代末之前,每年为财政部直接节省约25亿英镑。
  这笔省下的巨资,无疑将为新任财政大臣希利在10月28日发布首份预算案时提供腾挪空间。智库IPPR的分析师William Ellis指出,缩表方式的改变将产生“现实世界的影响”。
  Ellis强调,这不仅能为财政部释放资金以缓解生活成本压力,还有助于平息进一步加息的急迫性。然而,这种干预手段同时也会带来棘手的财政并发症。
  停止亏损的债券抛售,意味着央行手中将保留更多准备金,这导致财政部必须为此支付更多利息。这一机制变化将极大增加希利在日常支出上实现收支平衡这一财政规则的难度。
  全球抛售潮与加息阴影交织
  全球债市的动荡正从外部施加重压,昨日美国借贷成本自2023年以来首次触及5%关口。中东局势的恶化更是令英国抗通胀战役雪上加霜。
  经济学家频频警告,伊朗冲突引发的油价飙升将直接迫使英国央行推高借贷成本以压制物价。在诸多不利因素叠加下,市场目前正大举押注央行将在明年加息四次。
  面对外界对缩表巨亏的指责,英国央行行长贝利一再为其此前的抛售策略进行辩护。他坚称,立刻叫停抛售只会将注定要承担的亏损,强行分摊到更长的时间跨度中。
                                                                                                                                                                                                                                                                                                                                                            责任编辑:朱赫楠
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则


本站在美国注册运营,受美国联邦及注册地所在州法律管辖,站内内容与服务仅依照美国法律法规发布。访客访问前须自行核查本站内容、服务是否符合自身所在地法律法规;若访客属地法规禁止访问本站相关内容及服务,请立即退出本站,本站不对该类用户提供任何服务。站内信息仅供参考,不构成专业建议;第三方内容依美国 CDA230 条款由发布方自行担责。因使用本站产生纠纷,仅限美国注册地管辖法院依据当地法律裁决,访客自行承担跨境访问带来的全部合规风险。本站有权随时修订本声明、限制相关访问权限。
This website is operated in the United States under U.S. federal and relevant state laws. All contents and services are released in compliance with U.S. laws only. Visitors shall independently verify compliance with local laws of their jurisdiction before access. If local laws prohibit accessing any part of this site, please exit immediately; no services will be provided to such visitors. All information is for reference only, not professional advice; third-party content is the sole responsibility of its publisher pursuant to CDA Section 230. Any disputes shall be exclusively governed by courts in the U.S. state of operation under applicable U.S. laws. Visitors assume all legal risks for cross-border access. We reserve the right to revise this statement and restrict access at any time.
Archiver|手机版|小黑屋|英国留学论坛(华留网)

快速回复 返回顶部 返回列表